【大河财立方记者王时丹】当2025年的日期翻至终末一页,世界A股融资舆图光显呈现:全年股权融资限制超万亿元,长三角、珠三角及环渤海地区抓续领跑,北京、上海年内股权融资限制冲破千亿元。
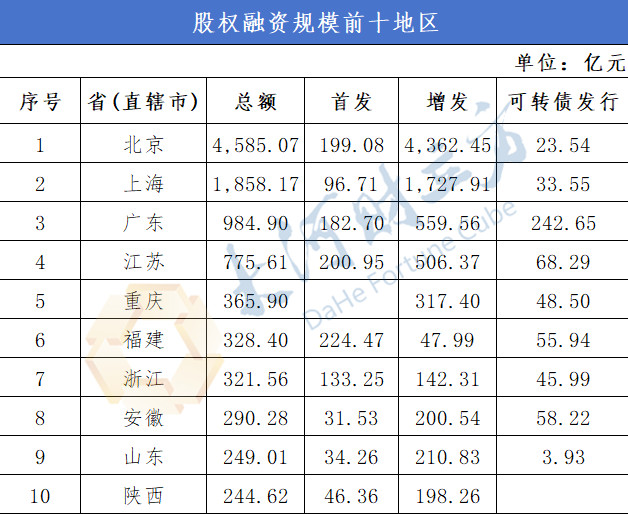
(数据起原Wind限度2025年12月30日)
年内A股股权融资超万亿,北京地区占比超四成
全年,各地股权融资限制盘算达1.08万亿元,其中首发融资1317.71亿元,增发融资8877.32亿元,可转债融资631.33亿元。比拟之下,2024年A股全年股权融资限制仅2904.72亿元。
合座来看,北京、上海两地股权融资限制超千亿,辩别为4585.07亿元、1727.91亿元,位居世界第一梯队。广东、江苏股权融资限制辩别为988.14亿元、792.38亿元,次之。重庆、浙江、福建、山东等8个省(直辖市)股权融资限制介于100亿~500亿元。
限度2025年12月30日,北京全年股权融资限制达4585亿元,强势领跑世界。其中,国有大行增量成本补充占比近九成。
本年3月底,多家国有大行公告,拟向财政部、中国香烟、中国出动(600941)等定向刊行股票,募资补充中枢一级成本。其中,位于北京的三家国有大行盘算增发融资4000亿元。具体包括:邮储银行(601658)1300亿元、确立银行1050亿元、中国银行1650亿元。
此前,“中字头”“国字头”的中国核电(601985)、国投电力(600886)、中国铀业(001280)辩别融资140亿元(首发)、70亿元(增发)、44.4亿元(增发),鼓吹北京地区股权融资限制扩容。
年内,北京地区多家科技巨头首发落地,体现出北京在成本市集的多元布局。“国产GPU第一股”摩尔线程首发募资落地北京,其募资总和为80亿元,不仅是年内科创板最大限制的IPO,也在全年A股市集结位居第二。另一家芯片巨头寒武编年内定增融资39.85亿元。
策略精确赋能,苏粤浙IPO数目占比近六成
记者细心到,年内114家企业首发融资、171家上市公司增发融资、42家上市公司通过可转债融资(限度2025年12月30日,下同)。
从首发来看,江苏、广东、浙江辩别以28家、20家、17家的IPO数目包揽世界前三,盘算数目占全年IPO数的近六成。
这背后,离不开三地2025年针对性融资策略的精确鼓吹。
江苏年内新增的28家IPO企业中,制造业企业占比超六成。频年来,江苏抓续加大对制造业企业上市的解救力度。本年2月,江苏出台制造业贷款财政贴息试验笃定,以“免申、直达、普惠”形式对制造业企业贴息,并隆起对专精特新企业的歪斜解救,实行“先预拨后算帐”进步资金兑付效果,造成了产业升级与成本融资的良性轮回。
广东股权融资限制居世界第三,面对千亿,扣除国有大行定增融资后,股权融资限制居世界第一。其中,20家企业首发融资,位居世界第二;27家企业增发融资,与江苏并排世界第一;8家企业通过可转债融资,其中,保利刊行可转债85亿元,限制居世界第一。
2025年,浙江17家企业首发融资,聚拢6年IPO数目插足世界前三。年内,浙江出台加速优质企业栽植发展行径决策(2025—2027年)聚焦优质企业梯度栽植,深切试验“凤凰行径”,加强雷同、股改、上市、并购、重组等奇迹。从上市企业结构来看,浙江新增A股企业涵盖橡胶、高端装备等多个边界。
合座来看,2025年A股融资舆图背后,揭示了区域经济基础、产业生态与成本市集解救策略在股权融资方面的多重作用。
责编:刘安琪|审校:陈筱娟|审核:李震|监审:古筝
九游会(中国区)集团官方网站
 九游会(中国区)集团官方网站